Micron (MUTC34) ainda está barata em meio à corrida da IA? Veja o que dizem Empiricus e XP
Por Isabella Scaramucci — Seu Dinheiro
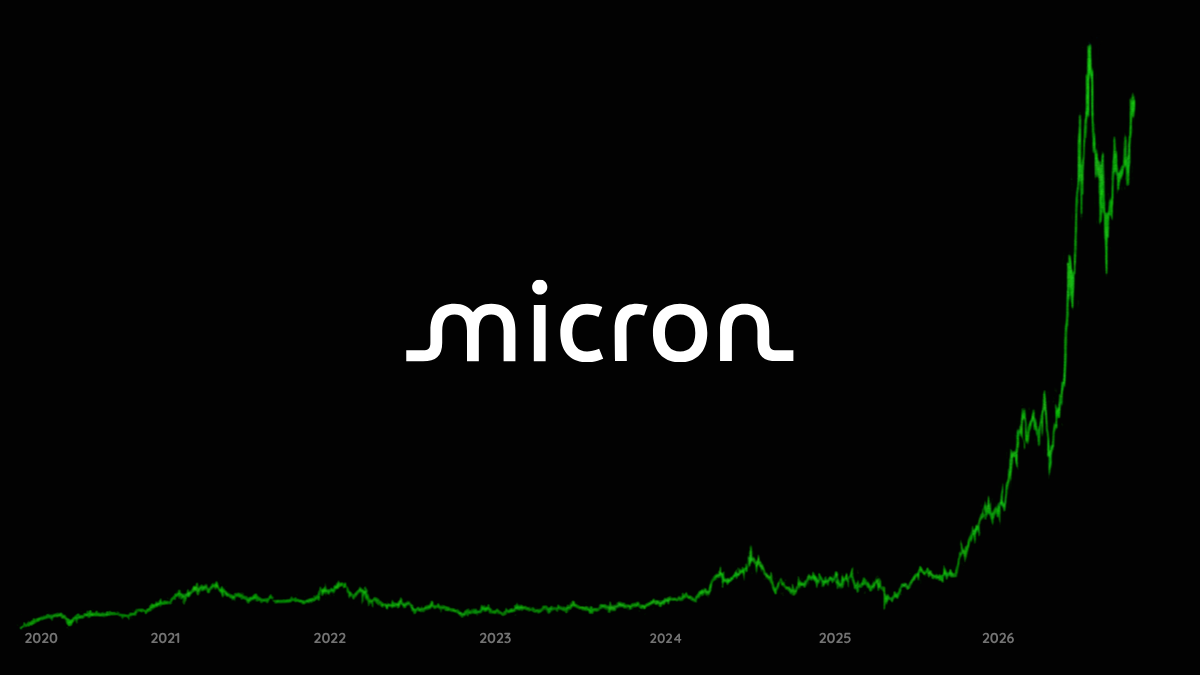
Com o boom de ações ligadas à inteligência artificial nos últimos anos, uma dúvida pode surgir entre os investidores: ainda há ações baratas no setor de tecnologia? A Micron (MUTC34), uma fabricante norte-americana de chips e outras soluções e beneficiada pela corrida da IA, pode ajudar a responder essa questão.
Listado na Nasdaq (Estados Unidos) mas negociado na B3 pelo BDR MUTC34, o ativo já subiu 476,42% no ano, mas especialistas acreditam que há espaço para mais. E, mesmo com investimentos maiores na sua capacidade de produção, a margem deve continuar em alta nos médio e longo prazos.
Após o fechamento do mercado na quarta-feira (30), a fabricante de chips de memória divulgou seus resultados do quarto trimestre fiscal, período equivalente ao terceiro trimestre do calendário.
A receita líquida (valor das vendas após impostos, devoluções, abatimentos e descontos), chegou a US$ 54,23 bilhões, acima dos US$ 51,07 bilhões esperados pelo mercado. O montante foi 379% maior do que o visto há um ano e marcou o sexto recorde trimestral consecutivo.
Além disso, a empresa registrou lucro ajustado de US$ 33,42 por ação — superando as estimativas de US$ 31,61 do mercado — e pagará aos acionistas, no dia 29 deste mês, um dividendo trimestral de US$ 0,15 por ação.
Os números foram avaliados positivamente pela Empiricus e pela XP, que mantiveram as ações MUTC34 em suas respectivas carteiras recomendadas. É hora de ir às compras?
O que e para quem a Micron vende?
Por tipo de produto, o principal chip de memória fabricado pela Micron é o DRAM, que respondeu por 73% da receita líquida total, ou US$ 39,8 bilhões. Em seguida veio o NAND, com US$ 14,1 bilhões, equivalentes a cerca de 26% da receita.
Já por mercado atendido, lideraram os data centers corporativos, com US$ 18 bilhões em receita, e os provedores de nuvem, com US$ 16,28 bilhões. Na sequência ficaram celulares e computadores, com US$ 13,11 bilhões, e automóveis, indústria e dispositivos inteligentes, com US$ 6,82 bilhões.
É hora de comprar MUTC34? Empiricus e XP respondem
A Micron não está para brincadeira em suas projeções para o primeiro trimestre fiscal de 2027 (1T27). Segundo o guidance divulgado, a fabricante espera alcançar receita de US$ 61,5 bilhões, margem bruta de 86,25% e lucro ajustado de US$ 38,15 por ação, números acima das expectativas do mercado.
Além disso, a companhia ampliou seus contratos estratégicos de longo prazo, que devem cobrir mais de 35% da receita estimada até 2030.
Mesmo após os bons resultados do quarto trimestre fiscal e as projeções otimistas, a Empiricus avalia que as ações da Micron ainda estão baratas.
Isso porque os papéis são negociados a 6,6 vezes o lucro estimado para os próximos 12 meses, patamar visto como baixo diante do crescimento da companhia e de sua exposição aos investimentos das empresas de tecnologia em inteligência artificial.
Para a XP, porém, o forte ciclo de expansão da Micron exige atenção. O processo exigirá um aumento relevante da capacidade produtiva, o que, consequentemente, elevará os custos e os riscos de execução.
A empresa prevê ampliar os investimentos em capital, o chamado capex, em relação ao plano anterior. Os desembolsos devem somar cerca de US$ 25 bilhões apenas no primeiro semestre de 2027 e superar esse valor na segunda metade do ano.
Esses gastos devem pressionar temporariamente a rentabilidade da companhia. Ainda assim, a XP estima que as margens chegarão ao ponto mais baixo durante o ano e voltarão a crescer depois disso.
*Sob supervisão de Karin Salomão.
The post Micron (MUTC34) ainda está barata em meio à corrida da IA? Veja o que dizem Empiricus e XP appeared first on Seu Dinheiro.
Fonte: Seu Dinheiro
