Eleições: o pêndulo virou e o fiscal entrou no preço
Por Matheus Spiess — Seu Dinheiro
Domingo não escolheu o próximo presidente, mas mudou de forma importante o preço do Brasil. Flávio Bolsonaro terminou o primeiro turno com 47,03% dos votos válidos, diante de 45,16% de Luiz Inácio Lula da Silva. Os dois voltam às urnas em 25 de outubro. A diferença, de menos de dois pontos percentuais, não encerra a disputa; o que ela fez foi alterar o ponto de partida do segundo turno e obrigar investidores a revisar, de maneira rápida, as hipóteses que vinham embutidas nos preços.
A surpresa foi especialmente relevante porque boa parte das pesquisas divulgadas na reta final apontava uma ordem de chegada diferente.
Quando a urna entrega uma informação que não estava no cenário-base, a reação do mercado tende a ser desproporcional à diferença numérica entre os candidatos.
Não porque o mercado “vote”, mas porque ele atualiza probabilidades sobre política econômica, governabilidade e trajetória fiscal.
Foi exatamente isso que começou a acontecer ainda no domingo à noite, com forte valorização do EWZ no pós-mercado em Nova York e, na segunda-feira, com uma reprecificação ampla de ações, câmbio e juros brasileiros.
A inflexão não ficou restrita ao Planalto
A mudança mais importante do primeiro turno talvez tenha sido menos a diferença entre Flávio e Lula e mais a fotografia produzida pelo Congresso.
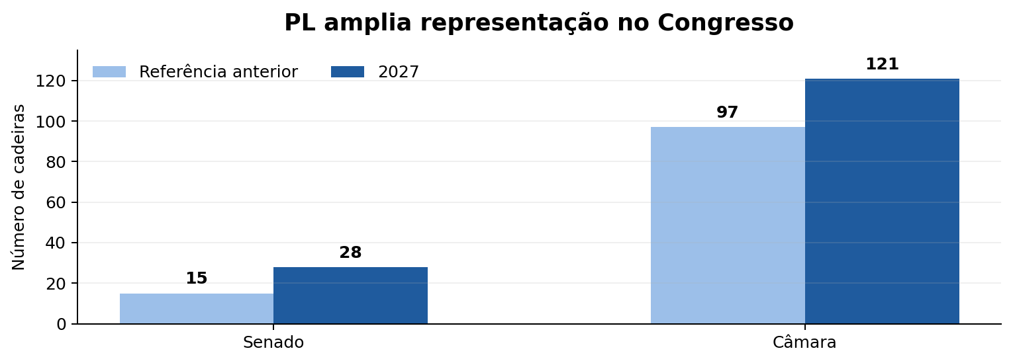
O PL elegeu 121 deputados federais e deverá ter 28 senadores a partir de 2027, depois de eleger 19 das 54 cadeiras em disputa no Senado. Em ambas as Casas, o partido se torna a maior bancada.
O movimento veio acompanhado de uma redução relativa do espaço de partidos de centro e de uma presença mais robusta de legendas de direita e centro-direita.
Isso importa para o mercado por uma razão bastante objetiva: nenhuma agenda econômica relevante é executada apenas pelo Executivo. Mudanças constitucionais exigem quóruns qualificados; reformas de despesas, alterações em benefícios, revisão de subsídios, regras orçamentárias e mudanças regulatórias dependem de negociação parlamentar.
Uma base maior reduz, em tese, o custo político de construir maioria para determinadas propostas, mas não elimina esse custo.
O PL, sozinho, continua longe dos 308 votos necessários para aprovar uma emenda constitucional na Câmara e dos 49 exigidos no Senado. Governabilidade é uma condição favorável; não é uma reforma aprovada por antecipação.
Ainda assim, a nova correlação de forças alterou a percepção sobre o conjunto de políticas que poderia ser viável a partir de 2027.
O mercado passou a incorporar com mais força a hipótese de uma alternância de poder acompanhada por uma coalizão parlamentar mais receptiva a uma agenda de consolidação das contas públicas e reformas. Essa leitura explica parte do bom humor, mas precisa ser tratada como expectativa, não como fato consumado.
A campanha presidencial ainda tem três semanas pela frente, e a prioridade econômica de uma maioria legislativa só será conhecida quando propostas concretas, lideranças e compromissos começarem a aparecer.
O principal canal continua sendo o fiscal
É aqui que a eleição encontra a carteira. A expressão “mais pró-mercado” é pouco útil se não for traduzida em mecanismos econômicos concretos.
Para os ativos brasileiros, a pergunta central é se o próximo governo, qualquer que seja o vencedor, conseguirá produzir uma trajetória mais previsível para despesas, resultado primário e dívida pública. Esse é o elo que conecta Brasília aos juros longos, ao câmbio e, por fim, aos múltiplos da bolsa.
O ponto de partida é exigente. Em dados recentes do Banco Central disponíveis antes da eleição, a dívida bruta do governo geral estava em 82,5% do PIB em julho. Em 12 meses, os juros nominais do setor público chegaram a 8,67% do PIB e o déficit nominal a 9,34%. Em agosto, o Governo Central acumulava déficit primário de R$ 94,9 bilhões no ano.
A Dívida Pública Federal, por sua vez, alcançou R$ 9,29 trilhões, com mais da metade do estoque remunerado por taxas flutuantes. Em um país que já carrega juros reais elevados, a combinação entre dívida crescente e custo de financiamento alto limita o espaço para erros.
Por isso, o mercado reage antes de qualquer mudança aparecer no orçamento. Quando investidores enxergam maior probabilidade de estabilização da dívida, exigem menos prêmio para financiar títulos longos.
A curva pode fechar antes mesmo de o Banco Central acelerar cortes da Selic. Um juro longo menor reduz o custo de capital, melhora o valor presente dos fluxos de caixa das empresas e pode fortalecer o real.
O câmbio mais apreciado, por sua vez, ajuda a reduzir pressões inflacionárias e pode ampliar a margem para a política monetária.
O processo funciona também no sentido inverso: frustração fiscal abre a curva, pressiona o câmbio e encarece o capital.
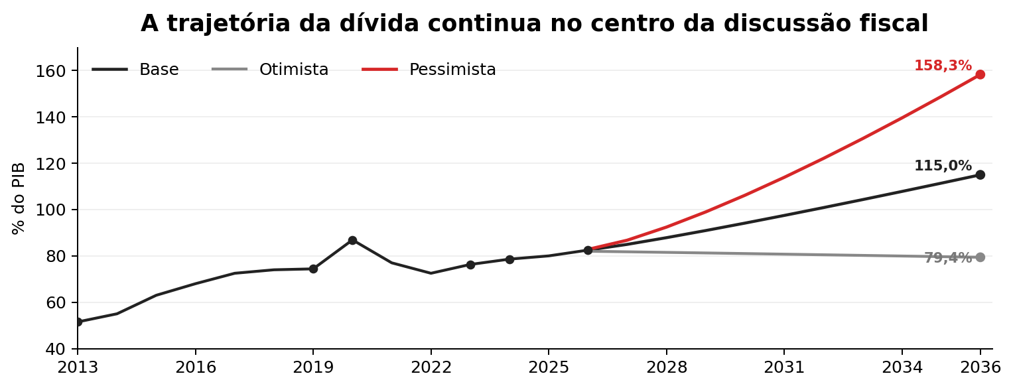
A dimensão do desafio ajuda a entender por que a reação foi tão intensa. A IFI trabalha com trajetórias muito diferentes para a dívida conforme as hipóteses de resultado primário, crescimento e custo de financiamento.
A dispersão entre os cenários mostra que pequenas mudanças persistentes na combinação entre gasto, receita, crescimento e juros produzem efeitos muito grandes quando acumuladas por vários anos.
O mercado não precisa esperar a dívida cair para reagir; basta que a probabilidade de uma trajetória mais sustentável aumente de maneira convincente.
Uma base robusta amplia o leque, mas não elimina a matemática
A nova composição do Congresso abre espaço para que temas estruturais voltem ao centro da discussão.
No debate econômico, aparecem com frequência a revisão do crescimento das despesas obrigatórias, mudanças em indexações, racionalização de subsídios e benefícios tributários, reforma administrativa, aperfeiçoamento das regras fiscais e medidas capazes de reduzir a rigidez do orçamento. S
ão agendas diferentes entre si, com custos distributivos e políticos próprios. O ponto comum, para a formação de preços, é a capacidade de alterar de forma permanente a trajetória de gastos e dívida, e não apenas produzir uma melhora contábil em um único ano.
Essa distinção será crucial. Um governo pode cumprir uma meta anual recorrendo a receitas extraordinárias, bloqueios de curto prazo ou exceções previstas em lei e, ainda assim, não estabilizar a dívida.
Da mesma forma, uma coalizão ampla pode aprovar medidas pontuais sem construir uma âncora fiscal de médio prazo.
O que tende a reduzir de forma duradoura o prêmio de risco é a combinação entre desenho, capacidade de aprovação e execução. É por isso que os próximos sinais sobre equipe econômica, prioridades legislativas e relação entre Executivo e Congresso serão tão importantes quanto a campanha presidencial em si.
- Leia também: Flávio Bolsonaro à frente de Lula deve gerar alta de até 45% no Ibovespa e beneficiar estas ações, segundo BTG e Citi
A reprecificação pode continuar, mas dificilmente em linha reta
A reação inicial dos ativos é coerente com a mudança de distribuição de cenários. O primeiro turno aumentou, aos olhos de parte relevante dos investidores, o peso de uma hipótese de política econômica menos expansionista e com maior ênfase em estabilização fiscal.
Ao mesmo tempo, a composição do Congresso elevou a percepção de que uma eventual agenda de reformas poderia encontrar condições legislativas mais favoráveis do que se imaginava antes da votação. Isso ajuda a explicar por que o movimento apareceu simultaneamente em bolsa, câmbio e juros.
Mas uma reprecificação inicial não deve ser confundida com uma trajetória linear. O segundo turno permanece competitivo; os votos dos candidatos eliminados, a abstenção, os apoios partidários, a campanha negativa e eventuais fatos novos podem alterar o equilíbrio até 25 de outubro.
Além disso, mesmo que o cenário de alternância ganhe peso, ainda existe grande incerteza sobre o desenho concreto da política econômica. Uma agenda fiscal pode ser bem recebida no discurso e decepcionar na implementação; uma maioria parlamentar pode se fragmentar quando o custo das medidas se torna explícito.
Há também o ambiente externo. O Brasil continua exposto aos juros elevados das Treasuries nos EUA, petróleo caro e uma política monetária americana ainda restritiva. O payroll fraco de setembro reduziu a urgência de uma nova alta do Federal Reserve já em outubro, mas a inflação segue acima da meta e o choque de energia permanece como risco.
Isso significa que mesmo uma melhora doméstica importante terá de conviver com um custo global de capital elevado. A compressão do prêmio brasileiro pode compensar parte desse ambiente, mas não o torna irrelevante.
QUER INVESTIR MELHOR?
Comece o dia descobrindo o que move o mercado financeiro e os seus investimentos, de forma 100% gratuita!
Telefone
VEJA AQUI
O mercado não vota; ele exige confirmação
O ponto central, portanto, não é afirmar que a eleição esteja decidida nem transformar o bom humor dos ativos em julgamento político. O primeiro turno mostrou uma inflexão relevante do pêndulo eleitoral e uma oposição parlamentarmente mais forte.
O mercado interpretou esse resultado como aumento da possibilidade de uma mudança de orientação econômica em 2027, com maior espaço para uma agenda fiscal menos expansionista.
Essa interpretação pode sustentar uma tendência construtiva para os ativos enquanto permanecer crível, mas precisará ser confirmada por propostas, equipe, coalizão e execução.
Essa lógica vale para qualquer vencedor. Se o segundo turno produzir sinais convincentes de disciplina fiscal, estabilidade regulatória e capacidade de aprovar medidas que contenham a trajetória da dívida, o prêmio de risco pode continuar cedendo.
Se, ao contrário, a campanha ampliar promessas de gasto sem financiamento, aumentar a incerteza institucional ou revelar dificuldade de construção de maioria, parte da reprecificação pode ser devolvida. A urna altera probabilidades; os fundamentos determinam quanto desse movimento permanece.
Nas próximas semanas, portanto, talvez seja mais útil acompanhar menos cada oscilação diária das pesquisas e mais quatro elementos: a composição dos apoios no segundo turno, os sinais sobre a equipe econômica, o conteúdo das propostas fiscais e a disposição do novo Congresso para transformar essas propostas em legislação. É nesse ponto que a inflexão política deixa de ser narrativa e passa a ser macroeconomia.
O primeiro turno mudou o ponto de partida. A nova configuração política abriu espaço para uma redução do prêmio de risco e para uma leitura mais construtiva dos ativos brasileiros, mas o caminho até uma mudança estrutural continua longo. A tendência pode ser favorável sem ser linear; pode haver correções, ruídos e devoluções ao longo da campanha.
No fim, a mensagem permanece a mesma que acompanhou toda a eleição: a política passa pela dívida pública, pelos juros e pelo câmbio.
The post Eleições: o pêndulo virou e o fiscal entrou no preço appeared first on Seu Dinheiro.
Fonte: Seu Dinheiro