STJ: devolução em dobro ao consumidor de cobrança indevida não exige prova de má-fé da empresa
Por Lucas Mendes — JOTA
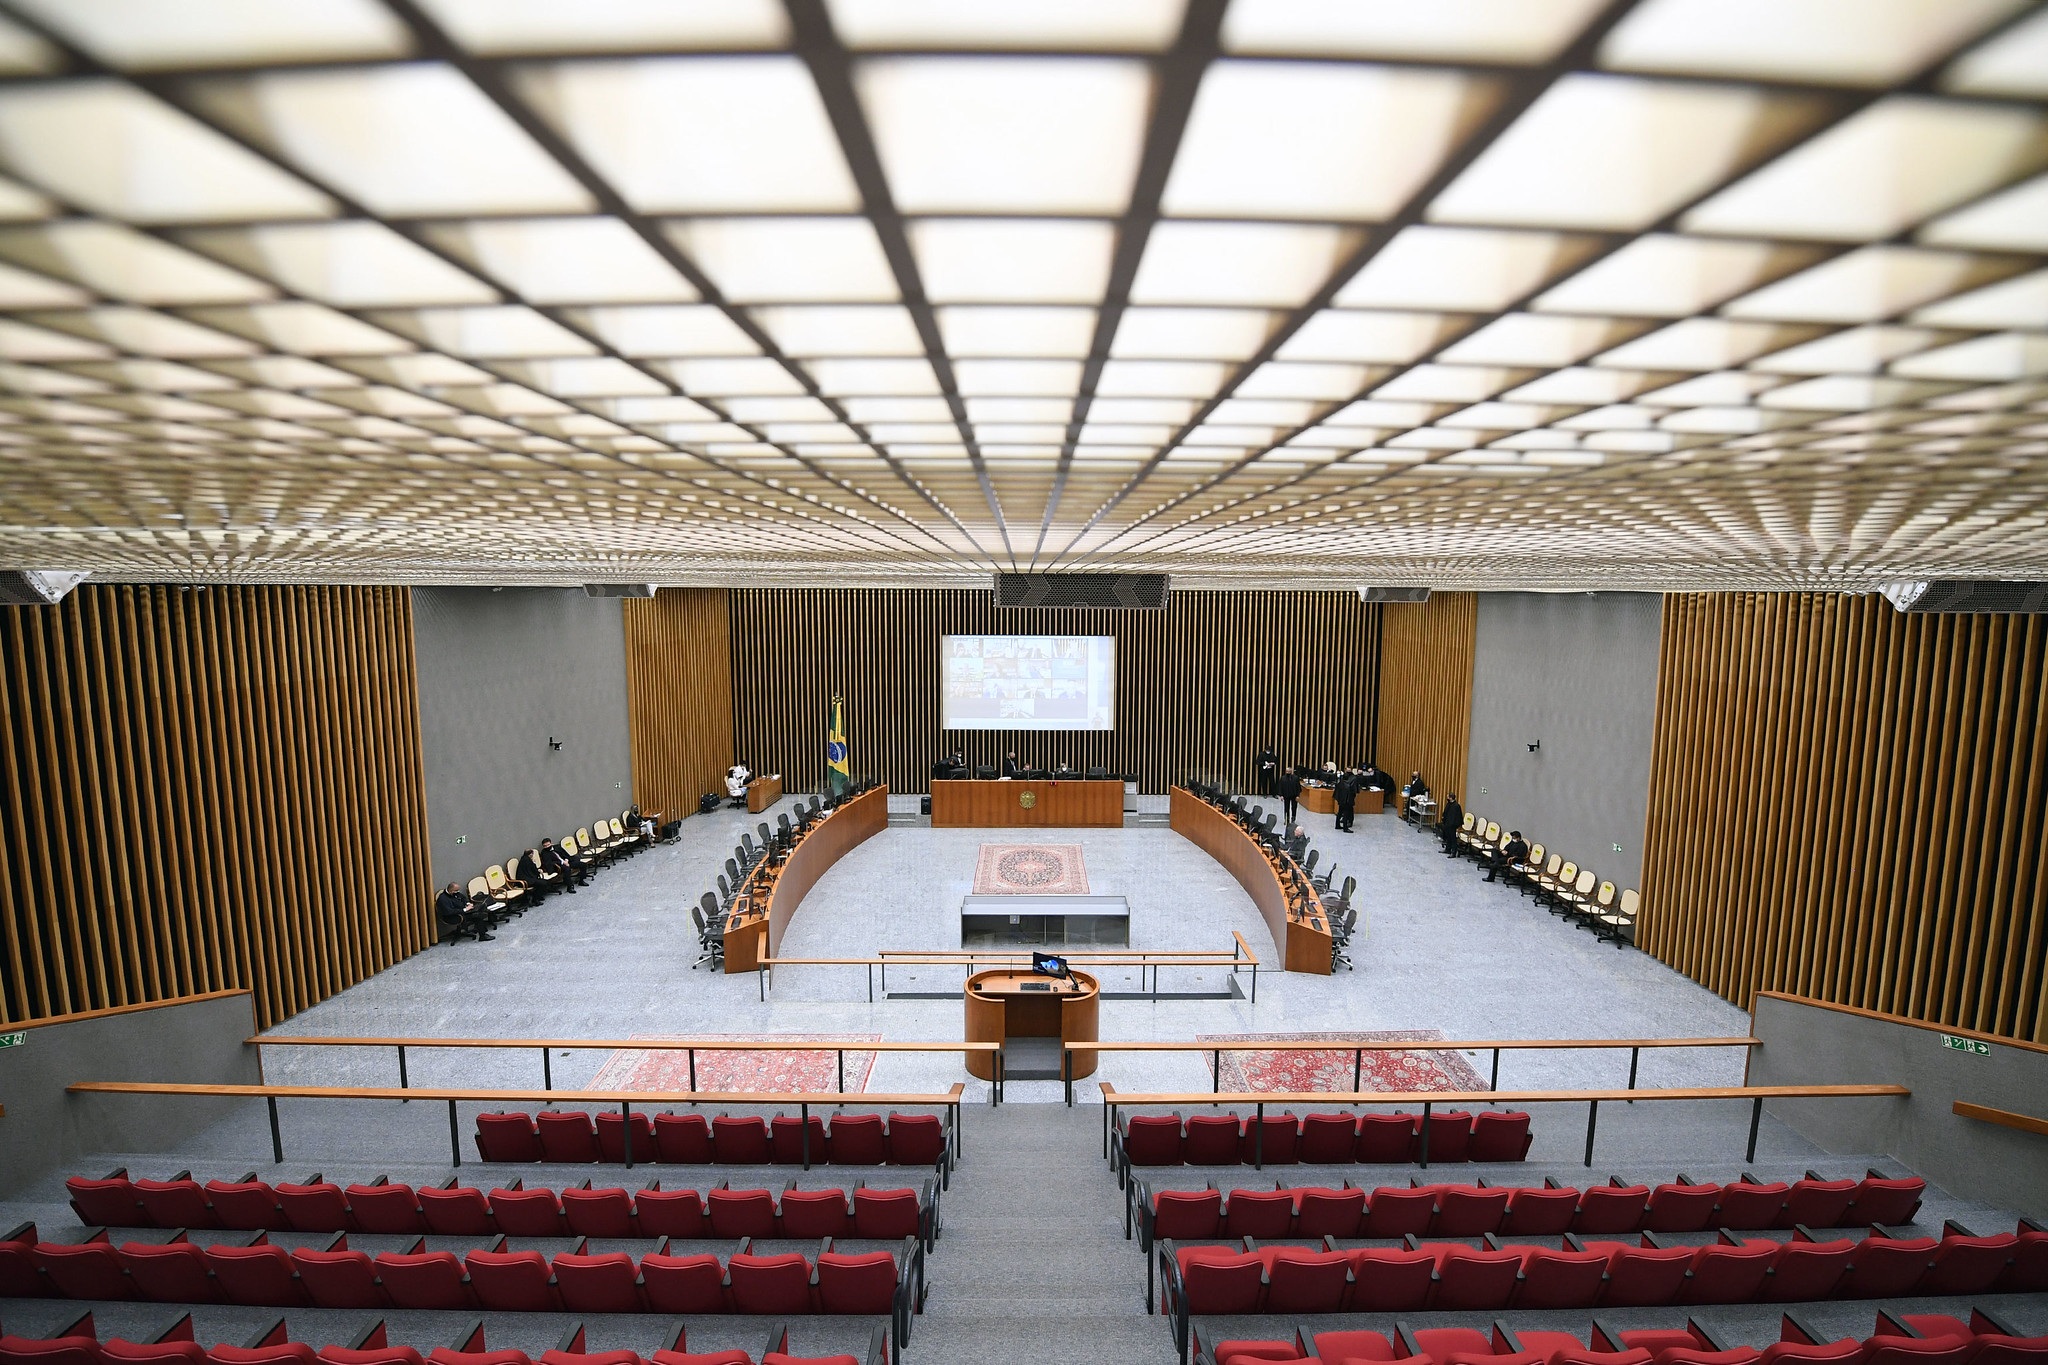
A Corte Especial do Superior Tribunal de Justiça (STJ) decidiu, por maioria de votos, que a devolução em dobro da cobrança indevida feita ao consumidor não exige a comprovação de que a empresa ou o fornecedor tenha agido com má-fé.
O colegiado, no entanto, detalhou o alcance e a aplicação do entendimento. Um dos pontos estabelece que a empresa pode se livrar da devolução em dobro caso se constate a existência de “divergência jurisprudencial” em relação ao objeto da cobrança.
Outro excludente da devolução em dobro ocorre se a cláusula contratual em que a cobrança tiver se baseado for declarada nula posteriormente.
Na contestação ou na fase de instrução do processo, recai sobre o fornecedor a tarefa de demonstrar que não agiu de forma desleal ou descuidada.
Pela tese, a omissão ou recusa do fornecedor em atender o consumidor é indício suficiente para embasar o pedido de devolução em dobro . Essa conduta pode ser, por exemplo, a falta de resposta ao pedido informal e prévio feito para apontar a irregularidade da cobrança.
A regra da devolução em dobro está prevista no Código de Defesa do Consumidor (CDC). A norma estabelece que o consumidor cobrado em quantia indevida tem direito à devolução, “por valor igual ao dobro do que pagou em excesso”, além de correção monetária e juros. A exceção são os casos de “engano justificável” do fornecedor.
O entendimento do STJ foi adotado no julgamento do tema 929 (REsps 1963770/CE e 1823218/AC) e tem efeito vinculante às instâncias inferiores do Judiciário. A definição foi tomada em sessão virtual que terminou na última terça-feira (15/9).
A tese foi proposta pelo relator, Humberto Martins. O ministro Luis Felipe Salomão, presidente da Corte, fez contribuições ao enunciado. A íntegra é a seguinte:
“(i) A restituição em dobro do indébito (art.42, parágrafo único, do CDC) independe da natureza do elemento volitivo do fornecedor que realizou a cobrança indevida, sendo cabível quando a referida cobrança consubstanciar conduta contrária à boa-fé objetiva.
(i.a) A demonstração da omissão ou da recusa do fornecedor – como, por exemplo, em resposta a pedido informal e prévio do consumidor apontando a irregularidade da cobrança – será indício suficiente para embasar a pretensão de repetição em dobro.
(i.b) Caberá ao fornecedor, na contestação ou na fase instrutória do processo, demonstrar que não atuou em contrariedade à boa-fé objetiva, isto é, que não agiu de forma desleal ou descuidada.
(i.c) Se houver divergência jurisprudencial em relação ao objeto da cobrança indevida ou a cláusula contratual em que se baseie for posteriormente declarada nula, configurar-se-á hipótese de engano justificável, excludente apta a afastar a incidência da sanção civil de repetição em dobro do indébito.”
A definição tem importância para empresas e instituições financeiras, diante do possível efeito sobre a judicialização de demandas de consumo.
Um dos setores mais diretamente interessados é o de empréstimos consignados. O próprio caso concreto do tema discutido no STJ diz respeito ao produto e à possibilidade da devolução em dobro nos casos de fraude no contrato.
Alegações de contratação fraudulenta ou sem autorização do consumidor estão entre os assuntos mais vistos na judicialização envolvendo o tema.
Consignado anulado
Os ministros julgaram o recurso de um aposentado que pedia a devolução em dobro de valores indevidamente descontados de sua aposentadoria por um empréstimo consignado cuja validade foi declarada nula pela Justiça. Ele também queria o aumento da indenização por dano moral, fixado em R$ 3.000.
No caso concreto, a Corte Especial determinou a restituição em dobro ao consumidor das quantias cobradas indevidamente.
Segundo a defesa do aposentado argumentou no processo, ele “foi surpreendido” com a diminuição “considerável” dos valores de aposentadoria que costumava receber mensalmente. Ele disse que soube da existência do empréstimo consignado ao comparecer a uma agência do INSS e que “não fez nem anuiu” com a contratação.
De acordo com as informações do processo, o empréstimo tinha um valor de R$ 833,35, dividido em 60 parcelas de R$ 25,54, com início dos descontos em novembro de 2013.
Em sua defesa, o Bradesco Financiamentos SA defendeu a validade da contratação e a negativa do pedido do aposentado. Subsidiariamente, a demanda foi pela diminuição da quantia de danos morais.
O Tribunal de Justiça do Ceará (TJCE) manteve a sentença de 1ª instância quanto ao reconhecimento da inexistência do empréstimo. A decisão entendeu que o banco não comprovou que o aposentado realmente assinou o contrato “mediante indubitável manifestação de vontade”.
A Corte local também manteve a ordem para a devolução simples, sem o direito ao dobro do valor, e a indenização por danos morais no valor de R$ 3.000.
“O débito direto no benefício do consumidor, reduzindo seus proventos, sem contrato válido a amparar tais descontos, caracteriza dano moral in re ipsa , ou seja, presumido, decorrente da própria existência do ato, não exigindo a prova do prejuízo”, afirma o voto da desembargadora Maria de Fátima de Melo Loureiro.
Fonte: JOTA