Lula ou Flávio? Você não deve esperar as eleições para se posicionar nestas ações, segundo a Kinea
Por Camille Lima — Seu Dinheiro
A Kinea Investimentos já está montando a carteira para as eleições de 2026 — e não pretende esperar o resultado das urnas para decidir onde colocar o dinheiro.
A estratégia da gestora, que tem mais de R$ 155 bilhões em ativos sob gestão, é montar uma carteira com duas cestas complementares de ações.
A primeira frente serve para atravessar a indefinição eleitoral sem depender de uma virada do cenário macroeconômico. A outra busca capturar uma eventual reprecificação caso apareça um sinal concreto de controle fiscal e o juro real de longo prazo recue.
Na conta da gestora, uma queda de 1 ponto percentual (p.p) no juro real de longo prazo poderia elevar em 10% a 15% o valor presente das ações. É aí que está o ponto central da tese.
Para a Kinea, a bolsa brasileira parece barata em quase toda métrica tradicional, mas o desconto não está necessariamente nas empresas. Está nos juros.
O Ibovespa negocia perto de 8 vezes os lucros projetados, abaixo da média histórica, de aproximadamente 10 vezes.
Ao mesmo tempo, o investidor consegue encontrar títulos públicos atrelados à inflação (NTN-Bs) com remuneração próxima de 8% acima da inflação no longo prazo.
Nesse cenário, simplesmente comparar o múltiplo atual da bolsa com a média histórica pode ser uma armadilha, afirma a gestora.
“A bolsa está barata em relação a quê? Ao passado, quando o custo de capital era outro? A países que crescem lucros a taxas que não entregamos há uma década? Ou ao que o cliente tem na outra ponta da mesa: um título público que paga mais de 7% acima da inflação por 30 anos, sem precisar acertar um setor, uma empresa ou um trimestre?”, questiona a Kinea.
A provocação faz parte do novo Kinea Insights, “O Guia do Mochileiro das Galáxias”, no qual a gestora usa a obra de Douglas Adams para discutir por que a bolsa brasileira continua negociando com desconto — e como o investidor pode se posicionar antes de saber qual será o rumo da política econômica após as eleições.
Kinea: o que pode acontecer com a bolsa se os juros caírem
A eleição é vista pela Kinea como um divisor de águas para o juro longo e, consequentemente, para os preços dos ativos. Mas a gestora destaca que o mercado tende a antecipar mudanças de expectativa antes mesmo da votação.
Por isso, a gestora trabalha com dois caminhos. No cenário de maior responsabilidade fiscal, o juro real longo poderia cair para algo próximo de 6%.
Além do impacto direto sobre o valor presente das ações, a queda da taxa reduziria a despesa financeira das empresas, melhoraria as condições de crédito e poderia reanimar consumo e investimento.
Nesse ambiente, as companhias domésticas — hoje entre as mais penalizadas pelo ciclo de juros elevados — seriam as candidatas a uma recuperação mais forte dos lucros.
A outra possibilidade é de deterioração fiscal. Nesse caso, a Kinea projeta o juro real longo chegando a 9%. O efeito seria o inverso: múltiplos mais comprimidos, maior peso da despesa financeira sobre os resultados e crédito mais restrito, pressionando ainda mais a demanda.
“Não é catástrofe. É o cenário em que o Brasil segue sendo o que tem sido”, diz a gestora.
Veja:
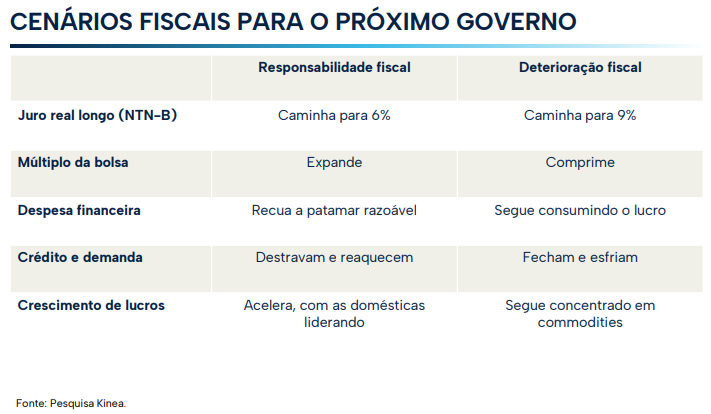
A diferença entre os dois caminhos ajuda a explicar por que a Kinea não quer transformar a carteira em uma aposta eleitoral.
“A eleição não muda a bolsa por decreto, mas define qual das duas trajetórias fiscais o país vai seguir. (…) Até a definição, os dois futuros convivem no mesmo preço; depois dela, só um existe”, avalia o time de pesquisa.
Por isso, a gestora considera que esperar o resultado das urnas para só então montar a carteira pode significar chegar atrasado em termos de preço.
“Não sabemos qual política econômica o país vai adotar, e ninguém sabe. A tentação natural é esperar a definição para então montar a carteira, mas essa é a única alternativa que sabemos estar errada”, diz a equipe.
A carteira da Kinea para atravessar as eleições
A primeira cesta eleita pela Kinea reúne negócios capazes de entregar previsibilidade mesmo se o cenário de juros continuar difícil.
São empresas com receitas reguladas ou contratadas, geração de caixa mais previsível e vetores de crescimento que não dependem exclusivamente do ciclo econômico.
As utilities, empresas de serviços básicos, estão no centro dessa estratégia.
Companhias de energia e saneamento têm receitas reguladas ou contratadas e ativos cuja remuneração é corrigida pela inflação. Além disso, como são negócios de longo prazo, uma queda da taxa de desconto pode aumentar o valor presente dos seus fluxos de caixa.
A Kinea cita a Sabesp (SBSP3) como exemplo. Depois da privatização, a companhia tem espaço para ganhos de eficiência e sua base regulatória de ativos pode praticamente dobrar até o fim da década.
Na Eneva (ENEV3), o destaque é a combinação de receitas fixas e contratadas com uma avenida de crescimento ligada à necessidade de potência e flexibilidade do sistema elétrico, especialmente diante da expansão das fontes renováveis.
“Num cenário fiscalista o setor ganha duas vezes. A NTN-B cede, e o prêmio de risco cede junto”, observa a equipe sobre as utilities.
Outro grupo que aparece nessa parcela mais resiliente da carteira são as construtoras voltadas ao Minha Casa Minha Vida (MCMV). O programa utiliza recursos do FGTS e oferece condições específicas de financiamento e subsídios para diferentes faixas de renda.
Na avaliação da Kinea, isso cria uma fonte de demanda menos dependente das condições do crédito tradicional — justamente em um momento em que os juros elevados pressionam o restante do mercado imobiliário.
Para a gestora, as empresas do segmento combinam geração de caixa, distribuição de resultados e potencial de crescimento em um mercado apoiado por uma política habitacional que atravessou diferentes governos.
Isso reduz a dependência da tese em relação ao resultado eleitoral. Se os juros continuarem elevados, o setor ainda conta com a estrutura do programa; se o cenário fiscal melhorar, a queda da taxa pode adicionar uma segunda fonte de valorização.
Bancos, varejo e indústria: onde estão as apostas para uma virada?
A segunda cesta é diferente. Aqui estão os setores em que os preços, na visão da Kinea, carregam uma dose maior de pessimismo e poderiam reagir com mais intensidade caso o ciclo de juros mude.
Os bancos são uma das principais alavancas dessa tese. Com juros menores, o crédito tende a encontrar melhores condições para crescer, a inadimplência pode recuar e o mercado de capitais pode voltar a ganhar atividade.
No varejo, a sensibilidade ao ciclo é ainda maior. O setor sofreu na bolsa neste ano, pressionado pelo endividamento das famílias, pela concorrência asiática e pelo avanço das apostas online.
É justamente essa combinação que cria potencial de alavancagem operacional e financeira caso as condições de crédito e consumo melhorem.
A indústria também reúne empresas que foram afetadas pelo custo de capital elevado e por um ambiente menos favorável aos investimentos. Hoje, várias companhias negociam abaixo de suas médias históricas.
Uma exceção é a Embraer (EMBJ3). A tese da fabricante de aeronaves depende menos de uma eventual melhora do ciclo brasileiro e mais da demanda global.
A companhia tem uma carteira de pedidos superior a uma década e atua simultaneamente em aviação comercial, executiva e defesa.
“Numa bolsa em que quase todas as teses dependem dos juros, não depender deles vale um prêmio”, afirma o time de pesquisa.
O problema do Brasil após as eleições
A metáfora escolhida pela Kinea para batizar o relatório ajuda a resumir a questão. Em “O Guia do Mochileiro das Galáxias”, a resposta “42” é apresentada para a Grande Questão da Vida, do Universo e de Tudo Mais.
O problema é que ninguém sabe exatamente qual era a pergunta.
Para a Kinea, dizer que a bolsa está barata pode ser uma resposta do tipo “42”: parece objetiva, mas não resolve a questão principal.
Mais importante do que o múltiplo em si é entender se o próximo governo será capaz de conduzir o país a um cenário em que não seja necessário pagar mais de 7% acima da inflação para financiar a própria dívida.
“Se a resposta for sim, a queda do juro longo eleva múltiplos, alivia balanços, destrava crédito e devolve crescimento aos lucros. Se for não, o desconto de hoje não é oportunidade: é preço justo para um país que decidiu conviver com um custo de capital que quase nenhum outro aceitaria”, afirma a gestora.
The post Lula ou Flávio? Você não deve esperar as eleições para se posicionar nestas ações, segundo a Kinea appeared first on Seu Dinheiro.
Fonte: Seu Dinheiro