Calor extremo e desastres climáticos pressionam seguros e aceleram busca por novas formas de proteção
umsoplaneta
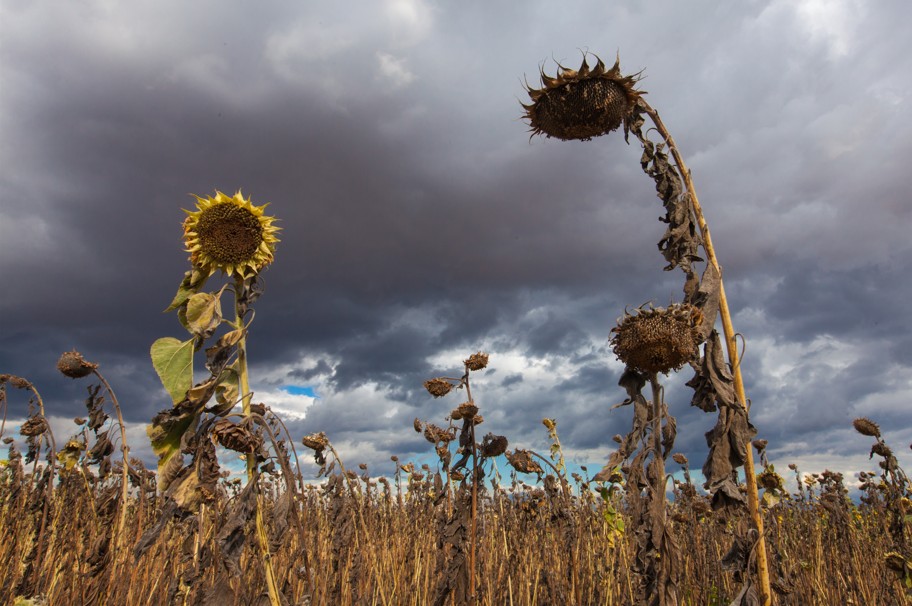
Os países europeus passaram nos últimos meses por situações pouco vistas em uma passado recente. Ondas de calor de mais de 40 graus em alguns locais, focos de incêndios em áreas muito próximas a regiões urbanas, interrupção de aulas e outras atividades e eventos pelo calor extremo, interrupções no abastecimento de energia, mortes por afogamento, com pessoas buscando uma forma de se refrescar e a certeza de que as cidades – e os prédios – não estão preparados para altas temperaturas. Houve até disputa de consumidores pelas últimas unidades de ar condicionado nos estoques. A refrigeração virou, inclusive, uma pauta política, com o crescimento de riscos e pressões para a rede elétrica.
Não foi o primeiro ano de ondas de calor. Em 2025, as altas temperaturas e incêndios já havia levado a pauta aos gabinetes públicos. A Comissão Pan-Europeia sobre Clima e Saúde, por exemplo, chegou a divulgar um boletim alarmante que trazia o aumento de 30% na mortalidade relacionada ao calor na Europa nas últimas duas décadas, com mais de 100.000 mortes registradas. Contudo, em 2026, o assunto parece ter sido levado mais à sério nos fóruns públicos.
Foi a primeira vez que a União Europeia falou sobre a criação de uma “aliança de seguros climáticos” para ampliar a cobertura de eventos meteorológicos extremos. O assunto partiu da presidente da Comissão Europeia, Ursula von der Leyen, na reunião do Parlamento Europeu na última quarta-feira (16), conforme trouxe reportagem da agência Reuters.
A Europa é o continente que mais rapidamente se aquece no mundo, com uma taxa de aquecimento cerca de duas vezes superior à média global – cerca de 0,56°C por década. Enquanto a média mundial subiu cerca de 1,4°C em relação ao período pré-industrial, na Europa o aumento médio já atingiu 2,5°C, de acordo com dados do Copernicus, o Programa de Observação da Terra da União Europeia.
A temporada de incêndios florestais deste ano foi uma das piores já registradas em alguns países. Mais de 266 mil hectares foram destruídos nos Espanha e França. Em visita à região de incêndios em Bordeaux, o presidente francês Emmanuel Macron chegou a dizer que a situação era “a mais difícil de que se tem registro, a mais grave desde a Segunda Guerra Mundial”.
Segundo a Reutrers, dados da União Europeia mostram que apenas um quarto das perdas econômicas relacionadas ao clima no bloco é coberto por seguros. Pensando nisso, o novo programa proposto visa reunir seguradoras, investidores, empresas de modelagem de riscos, autoridades públicas e contratantes de seguros para ampliar a adesão a apólices.
“Com frequência, os orçamentos nacionais acabam se tornando a seguradora de última instância. Precisamos agir para fechar essa lacuna”, disse Ursula von der Leyen. A aliança deve identificar e promover instrumentos como seguros coletivos e paramétricos — modalidade em que os pagamentos são acionados automaticamente quando limites predefinidos, como níveis de precipitação ou temperatura, são ultrapassados.
A Comissão Europeia também anunciou outras iniciativas, tais como uma estratégia de “resiliência climática”, prevista para outubro, sobre como administrar riscos em 100 territórios europeus vulneráveis; um plano para ondas de calor voltado a aprimorar sistemas de alerta precoce; um plano europeu para a água, focado na gestão de riscos de seca; e um pedido aos responsáveis pelos serviços de bombeiros para propor melhorias no combate a incêndios florestais, incluindo a possível criação de uma frota própria da UE.
Uma crise que ultrapassa fronteiras
O calor extremo já é tratado como uma crise de saúde pública em escala global, não apenas europeia. Em entrevista ao WRI (World Resources Institute), a cientista de dados Ruth Engel afirma que a crise climática pode causar quase 16 milhões de mortes até 2050, sendo cerca de 1,6 milhão delas relacionadas a ondas de calor em áreas de alto risco — a maior parte concentrada em países de baixa e média renda. Segundo Engel, trabalhadores ao ar livre, moradores de assentamentos informais, crianças, idosos e gestantes estão entre os grupos mais vulneráveis.
O pesquisador sênior do WRI Carter Brandon destaca que sistemas de alerta precoce já fazem diferença. Estudos na França e na Itália mostraram redução de até 23% nas mortes relacionadas ao calor em locais com esses sistemas. Cidades como Londres, Madri e Praga também operam alertas de onda de calor, enquanto exemplos de adaptação urbana vão de telhados frios em Atlanta a centros de resfriamento em Barcelona e ampliação de áreas verdes em Durban, na África do Sul.
E no Brasil, como o setor de seguros está se posicionando?
O debate sobre o papel do seguro diante de riscos climáticos crescentes também avança no mercado brasileiro. Em entrevista ao Um Só Planeta, Claudia Prates, diretora de Sustentabilidade da Confederação Nacional das Seguradoras (CNseg), afirma que as mudanças climáticas impõem um novo paradigma à indústria.
“No campo dos riscos físicos, o impacto mais direto recai sobre a sinistralidade, já que a frequência e a severidade de eventos extremos vêm se alterando em ritmo mais rápido do que os modelos atuariais baseados em séries históricas conseguem capturar”, comenta. Fenômenos como o El Niño, segundo ela, reforçam a necessidade de acompanhar mudanças nos padrões de exposição a diferentes riscos.
Para Prates, isso exige ampliar a análise de subscrição para fatores que tradicionalmente ficavam de fora e evoluir de modelagens retrospectivas para preditivas, incorporando cenários climáticos de médio e longo prazo à precificação e à gestão de riscos.
A executiva afirma que o mercado brasileiro já oferece coberturas relacionadas a eventos climáticos em diversos ramos — em seguros residenciais, empresariais e patrimoniais, por exemplo, há coberturas para danos por alagamento, inundação, vendaval, granizo, queda de raio, destelhamento e danos elétricos, sempre conforme as condições contratuais de cada produto. A agenda agora, diz ela, é ampliar, aperfeiçoar e tornar essas soluções mais acessíveis, claras e adequadas aos novos padrões de risco, com preços adequados.
Entre as iniciativas da CNseg citadas por Prates estão o projeto piloto “Construindo Seguros para a Transição Climática”, concluído em 2022, que introduziu modelagem de riscos catastróficos baseada em cenários de aumento de temperatura, e uma ferramenta de avaliação de riscos climáticos oferecida ao mercado no âmbito do Hub de Inteligência Climática do setor, cujo primeiro módulo trata do risco de alagamento e inundação urbana: a partir de uma posição georreferenciada informada pelo usuário, a ferramenta retorna um score de risco qualitativo.
A CNseg também mantém diálogo permanente com a Superintendência de Seguros Privados (Susep). No âmbito do GT Catástrofe e do GT de Política Nacional de Acesso ao Seguro, diz Prates, o setor discute com diversos atores alternativas de mercado privado, regulatórias e infralegais para ampliar a proteção e a cobertura de riscos climáticos, com atenção especial à população em situação de vulnerabilidade.
Inclusão financeira como frente de atuação
A ampliação dos seguros inclusivos é uma das frentes da CNseg para aumentar o acesso à proteção financeira, especialmente entre populações mais vulneráveis — a premissa, segundo Prates, é que quanto maior a proteção, menor tende a ser o impacto financeiro de eventos inesperados sobre famílias e comunidades.
Uma pesquisa da própria CNseg, citada pela executiva, mostrou que moradores de favelas e periferias movimentam cerca de R$ 300 bilhões por ano e têm interesse em ampliar o conhecimento sobre seguros: 54% dos entrevistados já buscaram informações sobre o tema e outros 31% gostariam de saber mais.
“As principais barreiras identificadas foram a percepção de custo elevado, a desconfiança e a necessidade de produtos e formas de comunicação mais próximos da realidade dessas comunidades”, diz Prates.
Como parte dessa agenda, a CNseg promoveu, em parceria com o G10 Favelas, a Feira Seguros para Todos os Bolsos, em Paraisópolis (SP), aproximando o setor da população e ampliando o debate sobre como a proteção securitária pode responder aos riscos do cotidiano das comunidades.
A confederação também tem buscado aproximar o setor dos municípios, ampliando o diálogo com gestores públicos sobre prevenção, gestão de riscos e mecanismos de proteção — a partir do entendimento de que cidades mais preparadas conseguem antecipar vulnerabilidades, planejar respostas e fortalecer sua capacidade de recuperação diante de desastres.
Questionada sobre a relação entre o mercado brasileiro e experiências internacionais, Prates afirma que o Brasil deve importar conhecimento, metodologias e boas práticas, mas não deve importar produtos de forma automática.
“Cobertura de seguro só funciona quando está aderente ao risco, à renda, à cultura de contratação, à infraestrutura de dados e ao ambiente regulatório local. Por isso, o caminho é aproveitar frameworks internacionais de avaliação de risco e arquiteturas de governança já testadas em outros mercados e adaptá-los com dados, parâmetros e critérios calibrados à realidade brasileira”, afirma.
Para a executiva, cabe ao seguro um papel central na resiliência da sociedade, ou seja, absorver perdas quando o evento ocorre, sinalizar por meio da precificação onde a exposição está concentrada e onde a adaptação é mais urgente, e viabilizar investimentos em setores estratégicos para a transição climática.
Ainda assim, ela reconhece uma limitação estrutural no Brasil, uma vez que a participação do seguro na economia segue baixa, e a cobertura específica de riscos climáticos é ainda mais baixa. “O desafio é ampliar essa proteção e a participação do seguro na sociedade”, afirma Prates.
No episódio das intensas chuvas que alagaram cidades do Rio Grande do Sul, o setor segurador pagou em torno de R$ 1,6 bilhão de indenizações, segundo a CNSeg divulgou na época. Foram mais de 23 mil avisos de sinistro, a maioria é de seguros residenciais, com quase 11,4 mil imóveis com avarias. Contudo, a grande maioria da população e dos pequenos negócios atingidos não contava com extensões ou apólices cobrindo enchentes e inundações – a estimativa é que apenas 10% dos afetados pelas enchentes tinham apólices.
Mais Lidas
Fonte: umsoplaneta