Na Super Quarta, um banco sobe e outro corta
Por Matheus Spiess — Seu Dinheiro
Há algo particularmente interessante nesta Super Quarta. No mesmo dia, dois dos bancos centrais mais acompanhados pelo investidor brasileiro devem caminhar em direções opostas. Nos Estados Unidos, o Federal Reserve chega à reunião com alta de 25 pontos-base praticamente precificada. No Brasil, o Copom deve reduzir a Selic em 25 pontos-base, para 13,75%.
À primeira vista, parece uma contradição. Entretanto, na prática, é um retrato bastante claro de como política monetária depende menos de um número isolado e mais do ponto em que cada economia se encontra no ciclo.
Os dois comitês também compartilham um problema que não cabe em seus modelos com facilidade: a geopolítica. O petróleo voltou a superar US$ 100 por barril, as rotas de exportação do Oriente Médio ficaram mais vulneráveis e o mercado passou a conviver novamente com a possibilidade de um choque de oferta mais prolongado.
Bancos centrais não produzem barris, não reabrem estreitos marítimos e não encerram guerras. Ainda assim, precisam reagir se a energia mais cara começar a se espalhar para fretes, serviços, salários e expectativas de inflação.
EUA: inflação melhora menos do que o Fed gostaria
A leitura do CPI (índice de preços ao consumidor na sigla em inglês) de agosto resumiu bem o dilema norte-americano. O índice cheio avançou 0,4% no mês e permaneceu em 3,4% na comparação anual. O núcleo, que exclui alimentos e energia, subiu 0,3% na margem, acima dos 0,2% esperados, embora tenha desacelerado para 2,4% em 12 meses.
Não é um quadro de descontrole inflacionário, mas tampouco uma leitura confortável para um banco central que tenta levar a inflação de volta à meta de 2%.
O detalhe mais importante está na composição. A gasolina subiu 3,9% no mês e respondeu por mais de um terço da alta do índice cheio. Ao mesmo tempo, houve pressão em componentes do núcleo, como comunicação, hospedagem, passagens aéreas, educação e veículos usados.
O PPI (índice de preços ao produtor), divulgado na véspera, também mostrou algum desconforto: alta de 0,4% no mês e de 5,4% em 12 meses, com energia e transporte ajudando a explicar parte do movimento.
Ou seja, a inflação recente não é apenas um problema de bomba de gasolina, mas o risco de transmissão para outros preços voltou a ficar mais visível. Isso ajuda a explicar por que os futuros de Fed Funds passaram a embutir probabilidade próxima de 90% de uma alta de 25 pontos-base, levando a taxa para o intervalo entre 3,75% e 4,00%.
A decisão binária, portanto, já perdeu parte da importância. O mercado estará muito mais interessado no que Kevin Warsh disser sobre outubro, dezembro e, principalmente, sobre a persistência do choque de energia.
- Leia também: O CPI virou o voto de Minerva do Fed: o que o dado pode revelar sobre os próximos passos dos juros nos EUA?
O petróleo entrou na sala do Fed
O pano de fundo geopolítico piorou justamente às vésperas da reunião. A negociação entre Irã e países do Golfo para criar uma rota temporária de navegação pelo Estreito de Ormuz foi adiada sem nova data.
A Arábia Saudita fechou preventivamente o oleoduto Leste-Oeste após ataques, enquanto os houthis ampliaram sua presença em pontos estratégicos do Mar Vermelho e aumentaram o risco sobre Bab el-Mandeb, outra passagem essencial para o comércio global de energia.
O resultado foi uma nova disparada do petróleo, com o Brent voltando à região de US$ 105 por barril e o WTI próximo de US$ 100. O problema não é apenas o nível do preço, mas a natureza do choque.
Quando a inflação vem de excesso de demanda, juros mais altos ajudam a esfriar consumo e investimento. Quando vem de energia, a política monetária trabalha com uma ferramenta menos precisa: não aumenta a oferta de petróleo, apenas tenta impedir que o choque se torne persistente.
Esse ponto é especialmente relevante porque as expectativas de inflação do consumidor norte-americano também pioraram. A percepção para os próximos 12 meses voltou para perto de 4,6%, enquanto gasolina e tarifas comerciais aparecem com frequência crescente entre as principais preocupações das famílias.
Para o Fed, isso torna a questão de credibilidade ainda mais importante. Um choque temporário de energia é administrável; um choque que passa a contaminar expectativas é outra história.
QUER INVESTIR MELHOR?
Comece o dia descobrindo o que move o mercado financeiro e os seus investimentos, de forma 100% gratuita!
Telefone
VEJA AQUI
Alta do Fed não precisa piorar a bolsa
Aqui está uma das nuances mais interessantes da semana. Em condições normais, juros mais altos significam maior taxa de desconto, menor valor presente dos lucros futuros e pressão sobre ações.
Mas, desta vez, uma alta amplamente esperada pode ter efeito relativamente estabilizador se vier acompanhada de uma mensagem convincente de que o Fed está disposto a impedir uma nova rodada inflacionária.
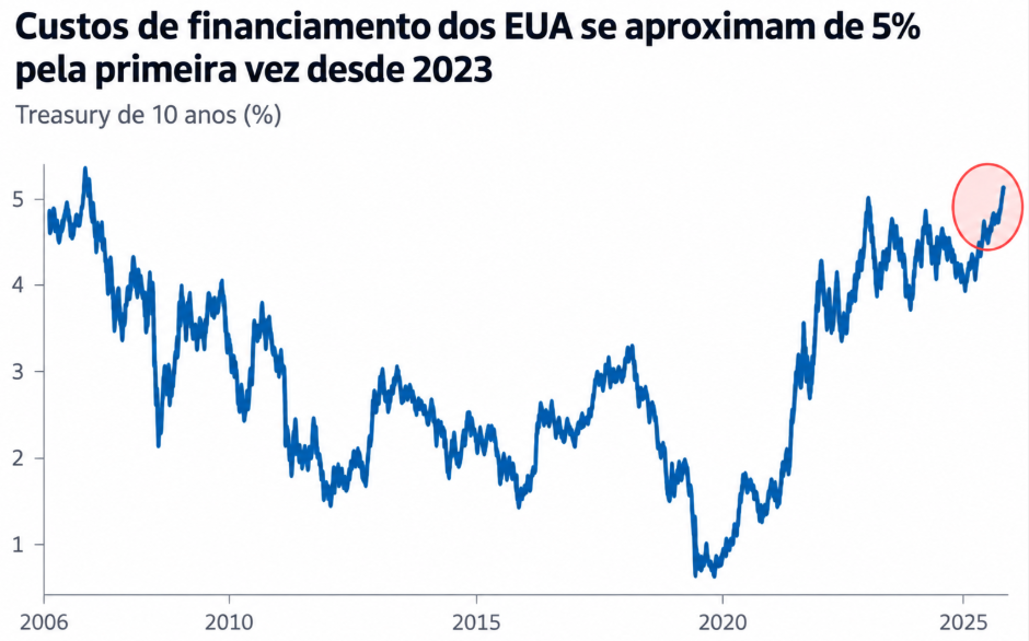
Isso porque o Treasury de dez anos já voltou a flertar com 5%, depois de uma alta de quase 20 pontos-base na última semana. Parte desse movimento reflete inflação, mas não apenas isso.
O mercado também convive com forte oferta de títulos públicos, déficit fiscal elevado e crescente emissão de dívida corporativa.
Se uma alta de 25 pontos-base reforçar a credibilidade do Fed, a parte curta da curva pode subir enquanto os juros longos encontram algum alívio. O movimento inverso também é possível: uma decisão percebida como complacente pode manter o prêmio de prazo pressionado.
Fonte: LSEG e Alpine Macro
Por isso, a coletiva pode ser mais importante do que o próprio comunicado. O mercado tentará distinguir entre dois cenários bastante diferentes: uma alta preventiva seguida de observação, ou o início de uma nova sequência de aperto. Essa diferença importa muito mais para os ativos do que os 25 pontos-base isoladamente.
Brasil: a fotografia é quase o oposto
Se o Fed chega à quarta-feira discutindo se precisa voltar a apertar, o Copom chega com um corte de 25 pontos-base praticamente contratado. Das 78 instituições consultadas pelo Projeções Broadcast, 75 esperam redução da Selic para 13,75%.
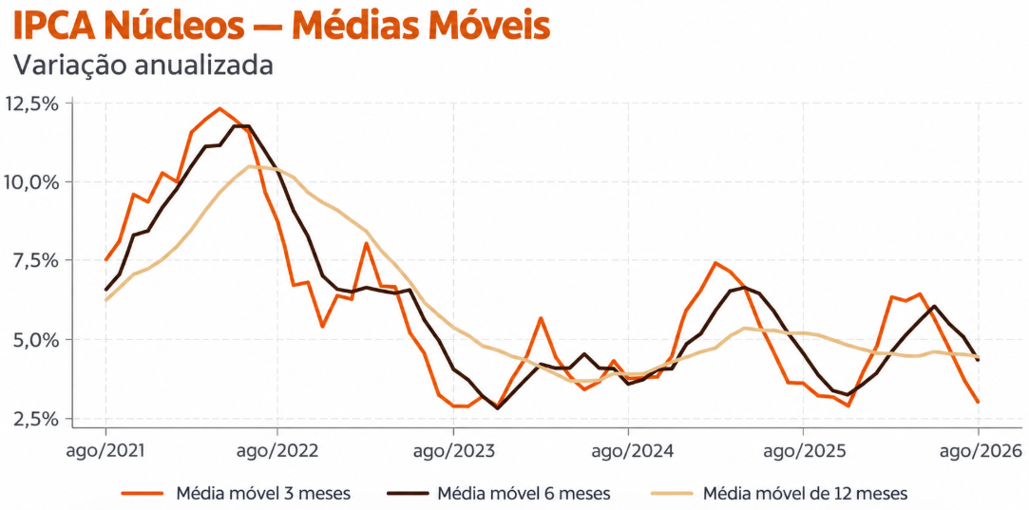
O movimento ganhou respaldo com o IPCA de agosto, que recuou 0,32% no mês e levou a inflação acumulada em 12 meses de 4,44% para 4,22%.
A composição também melhorou em alguns pontos. A média dos núcleos desacelerou de 0,26% para 0,23%, enquanto a atividade vem mostrando sinais mais claros de perda de força. Isso permite ao Banco Central começar a reduzir, de forma gradual, um grau de restrição monetária que continua bastante elevado.
Com Selic em 14% e inflação corrente perto de 4%, o juro real ex ante (a taxa de juros descontada a inflação esperada para o futuro) permanece alto em qualquer comparação histórica razoável.
Fonte: IBGE e Inter.
Mas a leitura de agosto também tem seus asteriscos. A energia elétrica caiu 7,63%, em grande parte por causa do bônus de Itaipu, um efeito temporário que será parcialmente revertido. Os serviços subjacentes avançaram 0,40%, mostrando que a desinflação ainda não é homogênea.
E, do lado externo, o petróleo acima de US$ 100 e os juros globais mais elevados reduzem o espaço para uma comunicação excessivamente confortável.
O corte está dado — o que vem depois?
Assim como no Fed, o ponto principal da reunião brasileira será a orientação para os próximos meses. O mercado quer saber se 13,75% será uma espécie de ponto de parada ou se o Copom deixará aberta a possibilidade de novos cortes ainda em 2026.
Há argumentos para os dois lados. A atividade mais fraca e a melhora dos núcleos favorecem alguma continuidade. Em sentido contrário, a inflação de serviços ainda resistente, o risco climático sobre alimentos, a alta do petróleo e um cenário externo mais duro recomendam prudência.
Há também uma questão importante de diferencial de juros. Se o Fed elevar a taxa ao mesmo tempo em que o Copom corta a Selic, a diferença entre os juros brasileiros e norte-americanos diminui. Isso não inviabiliza o ciclo de flexibilização doméstica, mas altera a conta marginal para fluxos de capital e operações de carry trade, especialmente em um momento em que moedas emergentes já convivem com menor apetite por risco.
É por isso que a Superquarta precisa ser lida como um conjunto, e não como duas decisões independentes. O Brasil pode cortar porque parte de um nível de juros muito mais elevado e começa a observar melhora da inflação e perda de força da atividade.
Os Estados Unidos podem subir porque partem de uma taxa menor, enfrentam inflação ainda acima da meta e veem um choque de energia capaz de contaminar expectativas.
O mesmo barril de petróleo pesa sobre os dois bancos centrais, mas encontra economias em posições diferentes.
The post Na Super Quarta, um banco sobe e outro corta appeared first on Seu Dinheiro.
Fonte: Seu Dinheiro